Anyday | Shop. Slice. Simple.
Anyday.ioShoppingVerificeret
- 67.00 Anmeldelser
- 4,6
- Downloads
- 10.000+
- Pris
- Free
Appoplysninger
- Version
- 2.10.0
- Opdateret
- Downloads
- 10.000+
- Kræver
- 7.0
- Pris
- Free
- Aldersgrænse
- PEGI 3
Skærmbilleder
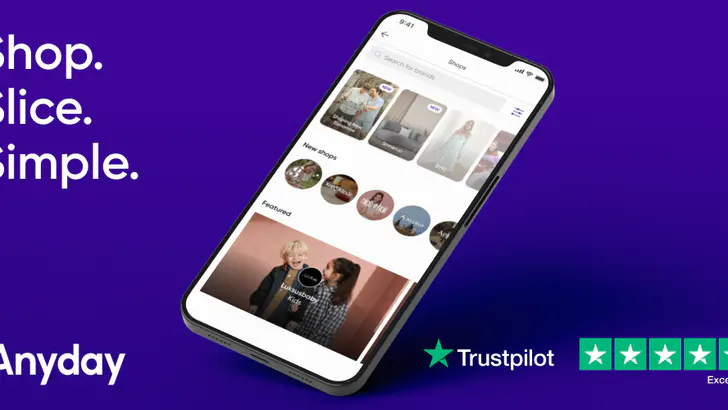
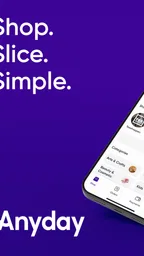
 Analyse af Appwesome
Når jeg overvejer en app til afbetaling, er det ikke kun selve betalingsmuligheden, der betyder noget. Jeg vil også vide, om den passer ind i den måde, jeg handler på, og om opdelingen gør et køb lettere at håndtere uden at få mig til at bruge mere, end jeg havde tænkt. Anyday er en shoppingapp fra Anyday.io, der retter sig mod netop den situation: Du kan fordele betalingen over tid i stedet for at betale hele beløbet på én gang. Jeg synes, den idé er mest nyttig, når man allerede har besluttet sig for et nødvendigt køb og gerne vil planlægge betalingen mere overskueligt.
Hvad betalingsopdelingen betyder i hverdagen
Appens centrale tanke er enkel: En del af betalingen falder ved købet, og resten fordeles over de følgende måneder. Det kan gøre en forskel ved en uventet udgift, for eksempel hvis en nødvendig vare skal købes nu, mens månedens øvrige regninger også skal dækkes. Det ændrer dog ikke ved, at købet stadig skal betales. Jeg ser derfor ordningen som et redskab til at fordele en udgift, ikke som ekstra rådighedsbeløb.
En nyttig vane er at regne på hele beløbet, før man vælger betaling. Jeg ville først spørge mig selv, om jeg stadig ville købe varen, hvis jeg skulle betale alt med det samme. Hvis svaret er nej, er afbetaling ikke nødvendigvis den rigtige løsning. Hvis svaret er ja, kan det være værd at se på, om de kommende betalinger passer ind sammen med husleje, abonnementer og andre faste udgifter.
Hurtig adgang er ikke det samme som et bedre køb
Ved et almindeligt onlinekøb går man typisk fra at finde en vare til at betale for den i butikkens kasse. Når Anyday er en mulig betalingsmetode, bliver beslutningen om betaling en del af det sidste trin. Det kan føles smidigt, fordi man ikke behøver at lægge hele beløbet på én gang, men netop den lethed kan også få en dyrere vare til at virke mere overkommelig, end den reelt er.
Mit råd er at beslutte både vare og budget, før du når til kassen. Sammenlign totalprisen på varen med de andre muligheder, du har, og læs betalingsvilkårene, inden du godkender. At en betaling deles op, siger ikke i sig selv noget om, hvorvidt varen er et godt køb, eller om den samlede økonomi bliver lettere. Det er en lille, konkret kontrol, som hjælper med at holde fokus på behovet frem for på størrelsen af den første betaling.
En betalingsapp, der kræver lidt planlægning
Jeg vil især bruge dette afsnit til at se på, hvordan en delt betaling passer ind i et realistisk månedsbudget, frem for kun at fokusere på, hvor let den kan vælges ved kassen. Min tommelfingerregel er at lægge alle kommende rater ved siden af de faste regninger, før jeg beslutter mig. Det gør det tydeligere, hvornår fleksibiliteten faktisk hjælper, og hvornår en almindelig betaling er det mere rolige valg.
En realistisk situation, hvor opdeling kan hjælpe
Forestil dig, at en husholdningsgenstand går i stykker kort før lønningsdag. Du finder en erstatning hos en butik, der tilbyder Anyday ved betaling, og du vil gerne undgå at bruge hele det disponible beløb på én gang. Her kan en delt betaling give mere plads i det aktuelle budget, hvis du allerede ved, at de næste betalinger kan rummes i de kommende måneder. Jeg ville skrive dem ind i mit budget med det samme, så de ikke forsvinder fra overblikket, når købet først er gennemført.
Andre artikler, du kan læse
Alle artikler
 Google Wallet
 i hverdagen: Praktisk betaling, men ingen erstatning for pungen
Fra den første betalingsopsætning til boardingkort og delte telefoner: Her er de situationer, hvor Google Wallet gør hverdagen lettere, og hvor begrænsningerne mærkes.
Læs artiklen: Google Wallet i hverdagen: Praktisk betaling, men ingen erstatning for pungen
 Roblox
 på mobil: Mange verdener, men sværere at finde rundt
Roblox gør det let at springe ind i nye eventyr, men den åbne verden føles ofte bedre til at skabe muligheder end til at hjælpe spilleren med at finde rundt.
Læs artiklen: Roblox på mobil: Mange verdener, men sværere at finde rundt


Det er også værd at overveje, om varen kan vente. Hvis den ikke haster, kan det være bedre at spare op og betale på den sædvanlige måde. Afbetaling er mest relevant for mig, når købet er nødvendigt, beløbet er gennemtænkt, og betalingsplanen ikke presser andre regninger ud. Den er mindre oplagt til impulskøb, gentagne småbestillinger eller ting, man hurtigt kan fortryde.
Sådan undgår jeg, at små rater bliver uoverskuelige
En betaling kan virke lille isoleret set, men flere køb på samme tid kan tilsammen fylde mærkbart. Derfor ville jeg ikke vurdere en ny plan ud fra den enkelte rate alene. Jeg ville samle alle kommende afdrag ét sted, for eksempel i mit almindelige budget, og kontrollere den samlede belastning for hver måned. Det er især nyttigt, hvis man handler på nettet ofte eller har andre faste betalinger, der falder på forskellige tidspunkter.
Jeg ville også gemme kvitteringen og butikkens oplysninger om retur og reklamation sammen med mine øvrige købsdokumenter. En opdelt betaling ændrer ikke behovet for at holde styr på selve købet. Hvis en vare skal returneres, er det klogt at følge butikkens vejledning og undersøge, hvordan tilbagebetalingen håndteres, før man regner med, at betalingsplanen automatisk ændres. Den arbejdsgang er ikke spændende, men den gør det lettere at opdage, hvis betalinger og retur ikke stemmer overens.
Hvad jeg forventer af hastighed og stabilitet
Betaling er et sted, hvor jeg helst vil have en enkel og forudsigelig oplevelse. En veltilrettelagt app kan gøre det nemmere at komme videre fra overvejelse til køb, men hastighed alene er ikke et mål: Jeg vil hellere bruge lidt tid på at kontrollere beløb og vilkår end godkende noget for hurtigt. Appen er gratis at hente, og den har en gennemsnitlig vurdering på 4,4 baseret på omkring 335 bedømmelser. Det giver et indtryk af, at mange brugere har taget stilling til den, men vurderingen kan ikke fortælle mig, hvordan den vil fungere på netop min telefon eller i enhver købssituation.
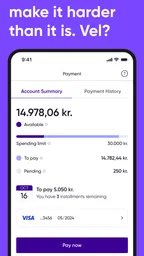
Når jeg bruger en betalingsapp, er min egen målestok også, om jeg kan finde rundt uden at gætte. Jeg ville kontrollere, at betalingsbeløbet stemmer med ordren, og sikre mig, at jeg forstår, hvornår de næste betalinger falder. Hvis forbindelsen eller appen afbryder processen, ville jeg først kontrollere ordrebekræftelse og betalingsstatus, før jeg prøver igen. Det mindsker risikoen for forvirring eller for at starte en ny betaling, mens den første stadig er ved at blive behandlet.
Stabilitet, travle perioder og hvad jeg selv kan gøre
En app kan føles helt ligetil ved et enkelt køb, men det vigtige er også, om man stadig kan bevare overblikket, når flere udgifter falder tæt på hinanden. Jeg ville bruge den med en bestemt plan i tankerne i stedet for at betragte den som en generel løsning på et stramt budget. Hvis der er flere kommende betalinger, bør man kontrollere dem samlet, inden man tilføjer endnu et køb. Det er den mest praktiske måde at undgå, at en nem betalingsmulighed bliver til en række små forpligtelser, som er svære at huske.
Skulle en betaling eller ordre se forkert ud, ville jeg notere tidspunkt og beløb og tjekke butikkens ordrebekræftelse, før jeg foretager mig mere. Det giver et bedre udgangspunkt for at få hjælp end at forsøge flere gange uden at vide, hvad der allerede er sket. Jeg lægger vægt på den slags rolig fejlfinding, fordi betalingsapps håndterer en vigtig del af et køb, selv når resten af shoppingoplevelsen foregår i en butik eller i browseren.
Hvem får mest ud af løsningen?
Jeg tror, appen især passer til folk, der handler online hos butikker, hvor Anyday kan vælges ved kassen, og som gerne vil fordele et planlagt køb. Den kan være relevant for en person, der har styr på sit månedlige budget, men foretrækker, at en enkelt større udgift ikke rammer på én gang. Appen har PEGI 3-mærkning, er gratis og står på version 2.9.0; den kræver Android 7.0 eller nyere. Den er udviklet af Anyday.io og har over 10.000 installationer.
Den er ikke automatisk det bedste valg for alle. Hvis du foretrækker at betale straks og være færdig med købet, er dit almindelige betalingskort eller en direkte bankbetaling ofte mere ligetil. Hvis du har svært ved at holde styr på flere forfaldsdatoer, kan én samlet betaling også være lettere at administrere. Og hvis det vigtigste er at sammenligne priser på tværs af butikker, er en prissammenligningstjeneste mere målrettet end en app, der handler om betalingsopdeling.
Hvad man bør afklare før første køb
Et naturligt spørgsmål er, om man kan bruge løsningen overalt. Jeg ville ikke gå ud fra, at alle netbutikker tilbyder den; det afgørende er, om betalingsmuligheden vises i den konkrete butiks kasse. Derfor giver det mening at vælge varen først og kontrollere betalingsmulighederne, før man lægger en plan ud fra en bestemt opdeling. Hvis valget ikke er tilgængeligt dér, må man bruge butikkens andre betalingsformer eller vælge en anden forhandler.
Et andet spørgsmål er, om opdelingen passer til ens økonomi, selv når der ikke lægges renter eller gebyrer på den beskrevne løsning. Jeg ville stadig læse vilkårene for det konkrete køb og notere hele betalingsforløbet. En omkostningsfri betalingsform gør ikke en vare billigere, og den fritager ikke køberen for at overholde aftalen. Det er særligt vigtigt, hvis ens indkomst varierer, eller hvis der allerede ligger andre betalinger i de kommende måneder.
Man kan også spørge, hvad man gør, hvis man fortryder købet eller får brug for at returnere varen. Her ville jeg følge butikkens returproces og holde øje med betalingsoversigten, så jeg ved, om noget skal afklares særskilt. Jeg ville ikke antage, at en returnering straks fjerner alle kommende betalinger, før den er behandlet. Den samme forsigtighed gælder, hvis ordren ændres eller annulleres: Gem dokumentationen, og kontrollér resultatet bagefter.
En mere nøgtern måde at shoppe på
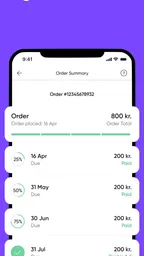
Min bedste brug af Anyday ville være målrettet: finde en vare, sammenligne den med alternativer, beslutte om jeg faktisk har brug for den og først derefter vælge betaling. Det kan hjælpe at sætte en personlig grænse for, hvor mange køb man vil have fordelt ad gangen. En anden god vane er at gennemgå kommende betalinger på en fast dag hver måned, så man ikke kun opdager dem, når kontoen allerede er presset. Det er en enkel rutine, men den gør forskellen mellem planlagt fleksibilitet og tilfældig udsættelse.
Jeg ville også være opmærksom på forskellen mellem at kunne betale over tid og at have råd til købet. Det første handler om betalingsformen; det andet handler om, hvorvidt udgiften passer til ens økonomi samlet set. Når man holder de to spørgsmål adskilt, er det lettere at bruge appen uden at lade en mindre betaling ved kassen styre beslutningen. For mig er det den vigtigste afvejning ved denne type shoppingapp.
Brugervenlighed og design
Appens design er virkelig intuitivt. Fra det øjeblik du åbner den, er det klart, at der er lagt tanker i brugeroplevelsen. Alt er sat op, så det er nemt at navigere. Der er ingen unødvendige klik eller forvirrende menuer. Bare ren og skær brugervenlighed - og det sætter jeg pris på.
Jeg blev også imponeret over, hvor hurtigt og smertefrit registreringsprocessen var. Du skal bare indtaste nogle få oplysninger, og så er du klar til at shoppe. Ingen lange formularer eller besværlige processer her.
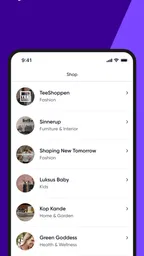
Butikker og udvalg
Anyday samarbejder med et bredt udvalg af butikker, hvilket er en af de ting, der virkelig skiller sig ud. Uanset om du er ude efter mode, elektronik eller noget helt tredje, er der en god chance for, at du kan finde det her. Og med muligheden for at opdele betalingen, behøver du ikke bekymre dig om at sprænge budgettet i en enkelt tur.
Jeg fandt det også ret smart, at appen har en funktion, hvor du kan gemme dine favoritbutikker. Det gør det super nemt at vende tilbage til dine foretrukne steder uden at skulle søge dem frem hver gang.
Sikkerhed og support
Sikkerhed er altid en bekymring, når det kommer til online shopping, men her skuffer Anyday ikke. De har stærke sikkerhedsforanstaltninger på plads for at beskytte dine data. Og skulle du have brug for hjælp, er deres supportteam klar til at assistere dig. Jeg kontaktede dem med et par spørgsmål og fik hurtige og hjælpsomme svar tilbage.
Det er altid rart at vide, at der er nogen, der har din ryg, hvis teknologien skulle drille.
Mine tanker
Så, hvad er dommen? Jeg er virkelig imponeret over, hvor nemt og gnidningsløst Anyday | Shop. Slice. Simple. gør online shopping. Ingen renter, ingen gebyrer - bare ren shoppingglæde uden dårlig samvittighed over kontoudtoget. Hvis du er en hyppig online-shopper, vil jeg klart anbefale at give denne app et skud. Og lad os være ærlige, hvem elsker ikke at få lidt ekstra luft i budgettet?
Højdepunkter
- Enkel og brugervenlig grænseflade
- Hurtig opsætning og registrering
- Ingen skjulte gebyrer eller omkostninger
- Fleksible betalingsmuligheder
- God kundeservice og support
Begrænsninger
- Begrænset tilgængelighed i visse lande
- Kræver internetadgang konstant
- Ikke alle butikker understøtter tjenesten
- Ingen offline funktionalitet
- Nogle funktioner kan være svære at finde
Ofte stillede spørgsmål
01Hvad er Anyday, og hvordan fungerer det?
Anyday er en app, der giver dig mulighed for at shoppe online og betale i rater uden renter. Når du vælger Anyday som betalingsmetode, deles dit køb op i fire lige store afdrag, som skal betales hver anden uge. Det gør det lettere at budgettere dine indkøb uden at betale ekstra gebyrer.
02Hvilke butikker samarbejder med Anyday?
Anyday samarbejder med en række forskellige onlinebutikker inden for mode, elektronik, boligindretning og meget mere. Du kan finde en liste over alle tilgængelige butikker på Anyday's hjemmeside eller i appen, så du nemt kan se, hvor du kan benytte deres service.
03Er der nogen skjulte gebyrer ved at bruge Anyday?
Nej, der er ingen skjulte gebyrer, når du bruger Anyday. Du betaler kun prisen på det produkt, du køber, fordelt på fire lige store afdrag. Det betyder, at du ikke vil opleve nogen ekstra omkostninger, så længe du betaler dine afdrag til tiden.
04Hvordan tilmelder jeg mig Anyday?
Du kan tilmelde dig Anyday ved at downloade appen fra Google Play eller App Store. Når du har installeret appen, skal du oprette en konto ved at indtaste dine personlige oplysninger og verificere din identitet. Når din konto er oprettet, kan du begynde at shoppe med det samme.
05Hvad sker der, hvis jeg ikke kan betale et afdrag til tiden?
Hvis du ikke kan betale et afdrag til tiden, skal du kontakte Anyday's kundeservice så hurtigt som muligt for at finde en løsning. Det er vigtigt at håndtere betalingsproblemer hurtigt for at undgå potentielle sanktioner eller restriktioner på din konto. Anyday kan hjælpe dig med at finde en løsning, der passer til din situation.
